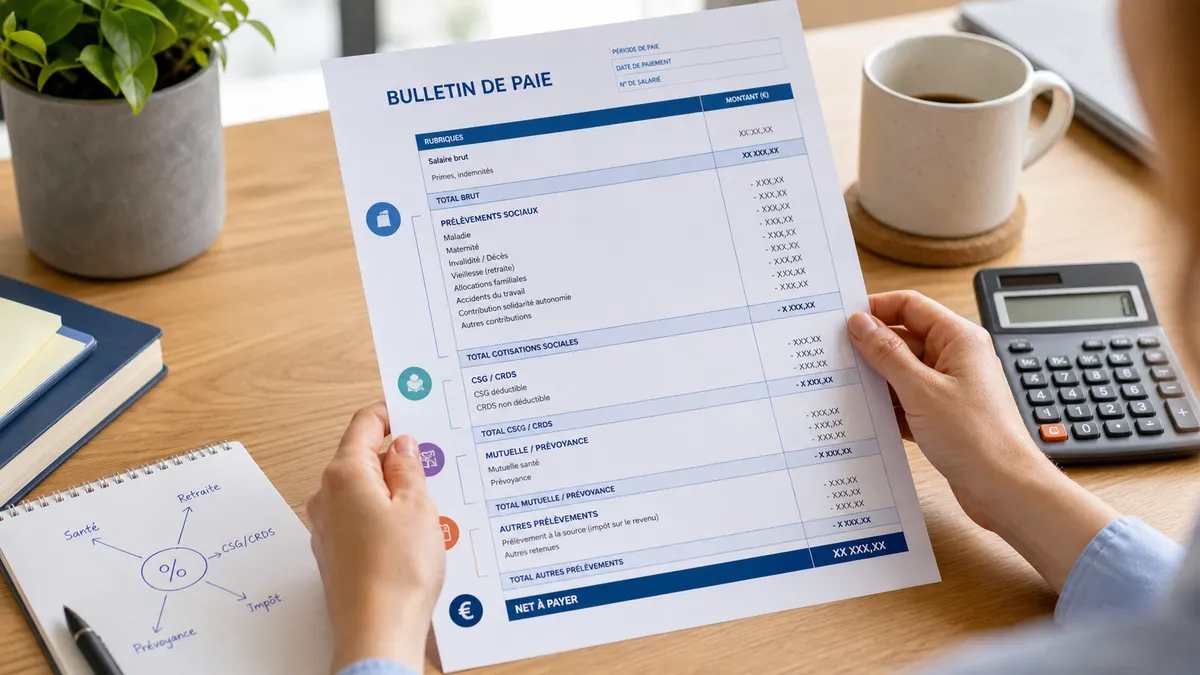
Les prélèvements sur salaire expliquent l'écart entre le salaire brut indiqué dans votre contrat et le montant réellement versé sur votre compte. Certains financent votre protection sociale, d'autres correspondent à votre impôt, à votre mutuelle ou à des retenues propres à votre situation.
La réponse courte
Les prélèvements regroupent principalement les cotisations sociales salariales, la CSG/CRDS, les cotisations de complémentaire santé ou prévoyance, le prélèvement à la source de l'impôt et parfois des retenues spécifiques comme titres-restaurant, acompte ou saisie sur salaire.
Brut, net avant impôt, net à payer : le fil conducteur
Le salaire brut est le point de départ. C'est la rémunération avant déduction des cotisations salariales et contributions sociales. Le bulletin part de ce brut, retire plusieurs prélèvements, puis arrive au net à payer avant impôt.
Ensuite, l'employeur applique le prélèvement à la source de l'impôt sur le revenu. Le montant qui arrive sur votre compte est donc le net payé, parfois appelé net à payer après impôt.
1. Les cotisations sociales salariales
Les cotisations sociales sont calculées à partir d'une base appelée assiette, multipliée par un taux. Elles financent notamment la retraite, l'assurance maladie, l'assurance chômage et différentes protections collectives.
Une partie est à la charge du salarié et vient diminuer le brut pour obtenir le net. Une autre partie est à la charge de l'employeur : elle ne diminue pas votre net, mais elle apparaît souvent dans la colonne patronale du bulletin.
Les grandes familles visibles sur le bulletin
- santé : maladie, maternité, invalidité, décès, complémentaire santé selon les cas ;
- accidents du travail et maladies professionnelles : souvent en part employeur ;
- retraite : retraite de base et retraite complémentaire ;
- famille : allocations familiales, généralement côté employeur ;
- chômage : financement de l'assurance chômage, surtout côté employeur depuis les réformes récentes.
2. La CSG et la CRDS
La CSG signifie contribution sociale généralisée. La CRDS signifie contribution au remboursement de la dette sociale. Ce sont des contributions sociales prélevées sur les revenus, dont les salaires.
Elles ont une particularité : une partie de la CSG est déductible de l'impôt sur le revenu, une autre partie ne l'est pas. C'est pour cela que le bulletin peut afficher plusieurs lignes CSG/CRDS et que le net imposable ne correspond pas exactement au net payé.
3. Mutuelle, prévoyance et retraite supplémentaire
Votre bulletin peut aussi afficher des cotisations liées à la complémentaire santé d'entreprise, à la prévoyance ou à une retraite supplémentaire. Elles dépendent de votre entreprise, de votre convention collective et des garanties mises en place.
Certaines de ces lignes peuvent avoir une part salarié et une part employeur. La part salarié diminue le net versé. La part employeur ne diminue pas directement votre net, mais peut parfois avoir un impact fiscal ou social selon la nature de la garantie.
Attention au net imposable
Le net imposable peut être supérieur au net à payer avant impôt, notamment à cause de certaines contributions non déductibles ou de la part employeur de complémentaire santé. Ce n'est pas forcément une erreur.
4. Le prélèvement à la source de l'impôt
Le prélèvement à la source est l'impôt sur le revenu collecté par l'employeur pour le compte de l'administration fiscale. L'employeur applique le taux transmis par les impôts, mais il ne connaît pas le détail de votre situation fiscale.
Si le taux vous semble trop élevé ou trop faible, la modification se fait dans votre espace impots.gouv.fr, pas auprès du service paie. Le bulletin doit afficher le montant net imposable, le taux appliqué et le montant prélevé.
5. Les autres retenues possibles
Tous les prélèvements ne sont pas des cotisations sociales. Certains correspondent à des opérations très concrètes liées à l'entreprise ou à votre situation personnelle.
- titres-restaurant : la part salariale peut être retenue sur la paie ;
- acompte ou avance : somme déjà versée et reprise sur le bulletin ;
- saisie sur salaire : retenue encadrée pour rembourser une dette ;
- avantage en nature : logement, véhicule ou repas pouvant modifier le brut et le net ;
- absence non rémunérée : retenue liée à une absence sans maintien de salaire.
Exemple simple de lecture
Imaginons un salarié avec un salaire brut de 2 500 €. Son bulletin affiche :
- cotisations sociales salariales et CSG/CRDS : 520 € ;
- part salariale de mutuelle : 35 € ;
- retenue titres-restaurant : 80 € ;
- net à payer avant impôt : environ 1 865 € ;
- prélèvement à la source : 90 € ;
- net versé sur le compte : environ 1 775 €.
Ce type d'exemple permet de comprendre que toutes les retenues n'ont pas la même nature : certaines ouvrent des droits sociaux, d'autres correspondent à l'impôt ou à un avantage utilisé pendant le mois.
Comment vérifier qu'un prélèvement est normal ?
Commencez par identifier la colonne concernée : base, taux, part salarié, part employeur. Une erreur peut venir d'une mauvaise base, d'un mauvais taux, d'une cotisation appliquée alors qu'elle ne devrait pas l'être, ou d'une retenue absente de tout justificatif.
Les prélèvements variables méritent une attention particulière : mutuelle après changement de contrat, prévoyance cadre/non-cadre, saisie sur salaire, titres-restaurant, absence, acompte, avantage en nature ou changement de taux de prélèvement à la source.
Checklist sur votre bulletin
- comparez le brut avec votre contrat, vos heures et vos primes ;
- vérifiez les bases et les taux des lignes salariales ;
- distinguez les cotisations salarié des cotisations employeur ;
- contrôlez les lignes CSG/CRDS et le net imposable ;
- vérifiez le taux de prélèvement à la source dans votre espace impôts ;
- rapprochez les retenues particulières avec un justificatif : titres-restaurant, acompte, saisie ou absence ;
- comparez le net à payer indiqué avec le virement reçu.
Références utiles : fiche officielle sur la fiche de paie, cotisations et contributions sociales, prélèvement à la source, saisie sur salaire et economie.gouv.fr sur le bulletin de paie.
Vous voulez comprendre vos prélèvements ?
VérifieMaPaie analyse les lignes de votre bulletin, les cotisations, retenues, impôts et nets pour repérer les incohérences possibles.
Vérifier mes fiches de paie